美·中 무역전쟁, 희소금속 품귀 현상 가속…배터리·방산 흔들
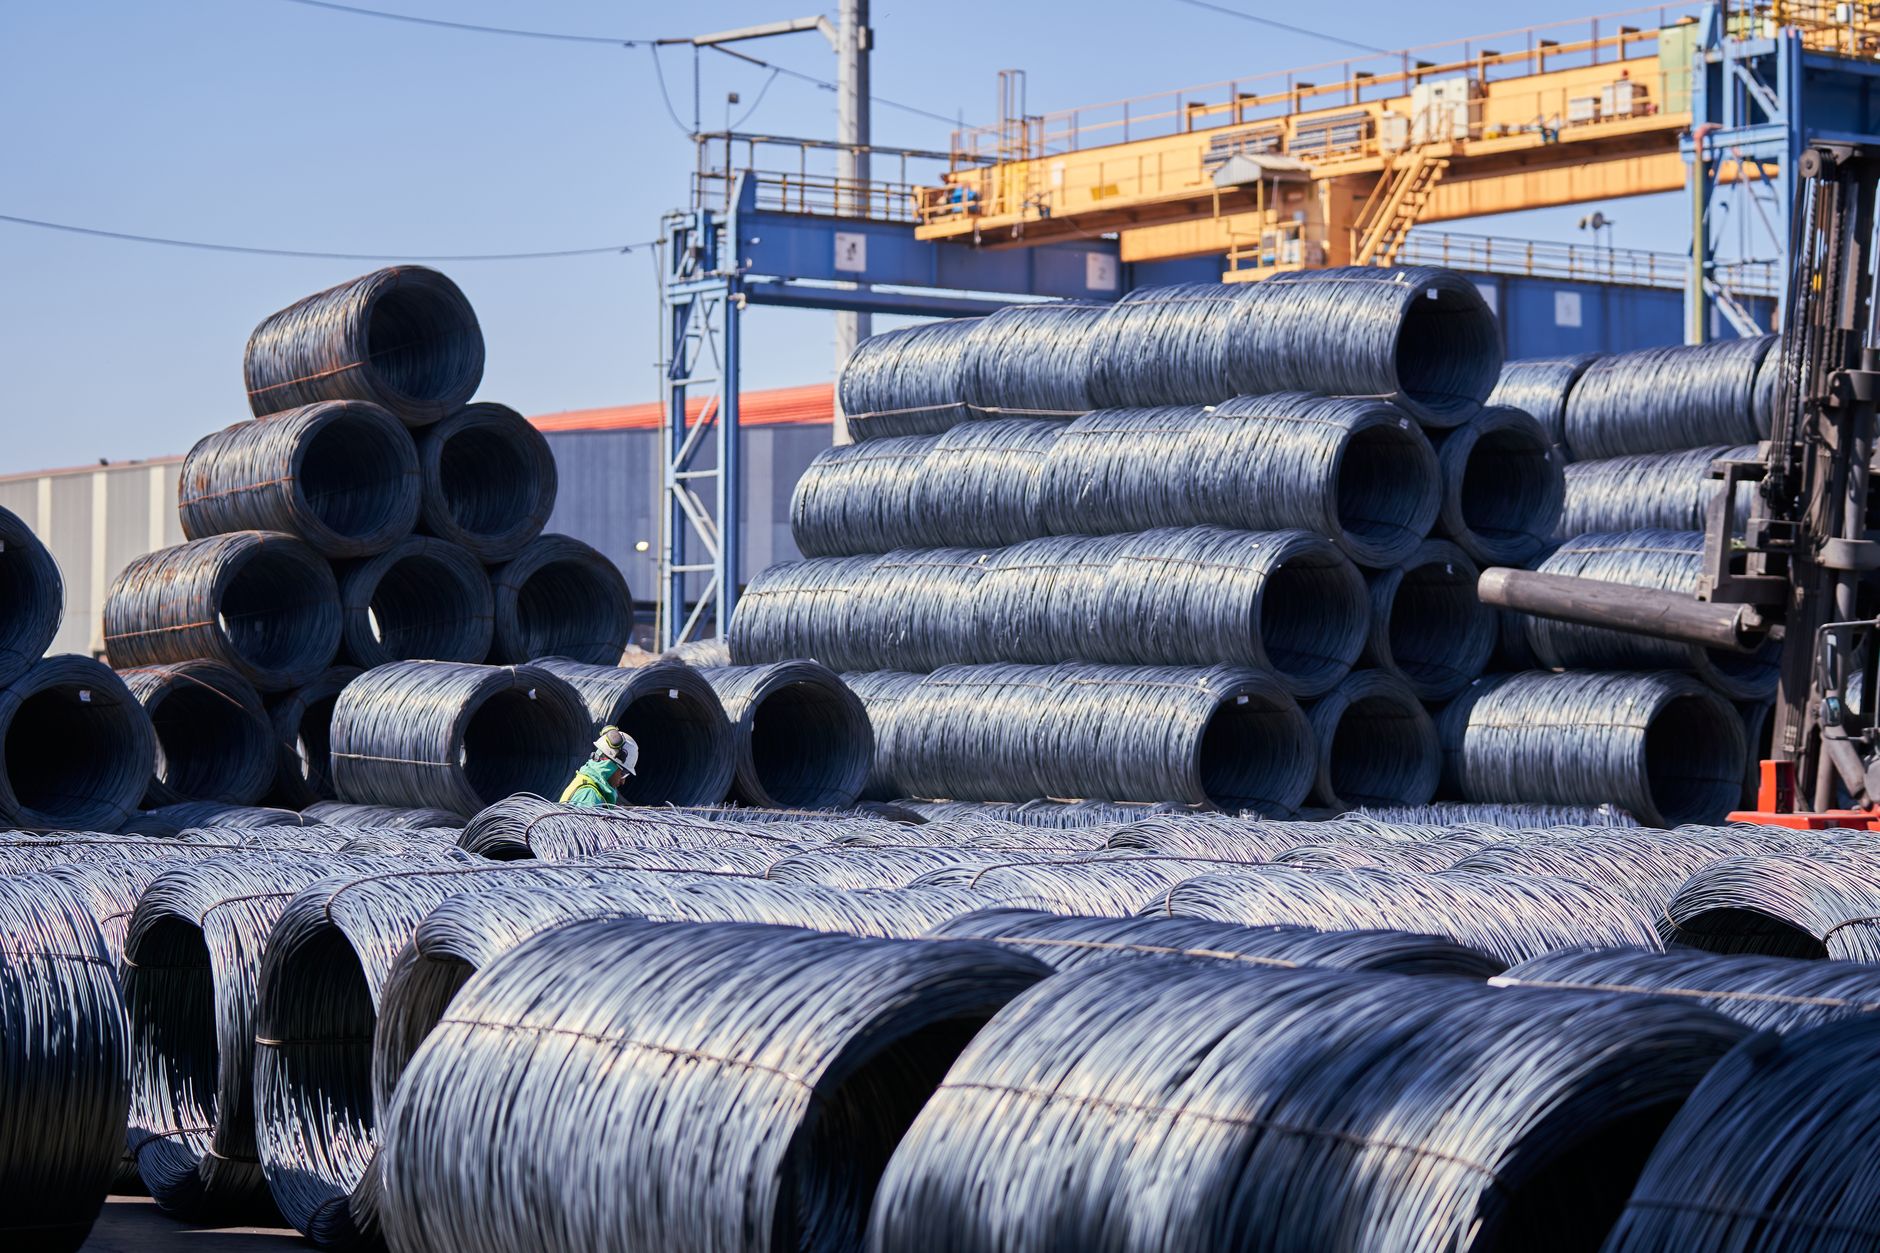
미국과 중국 간 무역 전쟁이 희소금속 공급망을 정조준하면서 글로벌 산업계에 경보음이 울리고 있다. 중국은 희소금속 생산량의 상당 부분을 통제하고 있으며, 지정학적 긴장이 고조될 때마다 수출 규제 카드를 꺼내 들어 시장에 충격을 주고 있다.
중국은 전 세계 희토류 생산량의 약 60% 이상을 차지하며, 코발트·리튬·갈륨·게르마늄 등 첨단산업 핵심 소재에서도 압도적 지위를 유지하고 있다. 최근 미국의 고율 관세 부과에 대한 보복 조치로 갈륨, 게르마늄 수출 통제를 강화한 데 이어 추가 품목 제한 가능성도 거론되고 있다.
국내 배터리 업계는 양극재 핵심 원료인 리튬과 코발트의 중국 의존도가 높아 직격탄을 맞을 수 있다는 우려가 크다. LG에너지솔루션, 삼성SDI, SK온 등 국내 배터리 3사는 중국산 원자재 비중을 줄이기 위한 공급망 다변화 작업을 서두르고 있으나 단기간 내 해결이 쉽지 않은 상황이다.
반도체 업계도 예외가 아니다. 반도체 제조 공정에 필수적으로 쓰이는 갈륨·인듐·게르마늄 등의 공급이 제한될 경우 웨이퍼 생산부터 최종 패키징까지 전 공정에 차질이 빚어질 수 있다. 업계 관계자는 '현재 재고로 2~3개월은 버틸 수 있지만, 그 이후가 문제'라고 토로했다.
방위산업도 희소금속 품귀에 민감하게 반응하고 있다. 전투기, 미사일, 레이더 등 첨단 방산 장비에는 희토류가 광범위하게 사용되며, 공급망이 중단될 경우 생산 일정에 직접적인 영향을 줄 수 있다. 미국 국방부는 이미 희소금속 비축 확대를 위한 예산을 별도 편성한 것으로 알려졌다.
세계 희소금속 시장 규모는 2025년 기준 약 3,200억 달러(약 464조 원)에 달하며, 전기차와 AI 반도체 수요 확대에 힘입어 2030년까지 연평균 6% 이상 성장할 것으로 전망된다. 공급 불안이 지속될수록 가격 변동성도 커질 수밖에 없다는 분석이 지배적이다.
한국 산업연구원 이준호 연구위원은 '미·중 무역 갈등이 단순한 관세 전쟁을 넘어 자원 무기화 전쟁으로 확대되고 있다'며 '한국은 핵심 희소금속의 전략적 비축량을 현재의 두 배 이상으로 늘려야 한다'고 강조했다.
각국은 자국 내 희소금속 확보를 위한 총력전을 펼치고 있다. 미국은 인플레이션 감축법(IRA)을 활용해 동맹국과의 핵심광물 협정을 확대하고, 호주·캐나다·칠레 등 자원 부국과의 협력 네트워크를 강화하고 있다. EU도 핵심원자재법(CRMA)을 통해 중국 의존도를 2030년까지 65% 이하로 낮추겠다는 목표를 천명했다.
국내에서는 한국광물자원공사를 중심으로 전략광물 비축 확대 정책이 추진되고 있다. 정부는 올해 리튬, 코발트, 니켈 등 핵심 광물 비축 목표량을 기존 60일분에서 90일분으로 상향 조정했으며, 해외 광산 지분 확보 예산도 늘렸다.
업계 전문가들은 희소금속 품귀 현상이 단기간에 해소되기 어렵다고 본다. 새로운 광산 개발에는 통상 10~15년이 소요되며, 재활용(도시광산) 기술 역시 아직 상업화 초기 단계에 머물러 있다. 결국 외교적 협상과 기술 혁신이 동시에 이뤄져야 한다는 게 중론이다.
시장조사기관 블룸버그NEF는 '희소금속 공급 불안이 2027년까지 지속될 경우 전기차 배터리 원가가 최대 20% 상승할 수 있다'며 '공급망 다변화 투자는 더 이상 선택이 아닌 생존의 문제'라고 진단했다.
투자 시장에서도 희소금속 관련 종목에 대한 관심이 높아지고 있다. 국내 희소금속 가공·유통 기업 주가는 올해 들어 평균 35% 이상 상승했으며, 희소금속 ETF로의 자금 유입도 꾸준히 이어지고 있다. 전문가들은 다만 변동성이 크다는 점을 감안해 분산 투자 전략을 권고하고 있다.