핵심광물 공급망, 집중도 리스크가 새로운 구조적 변수로 떠올라
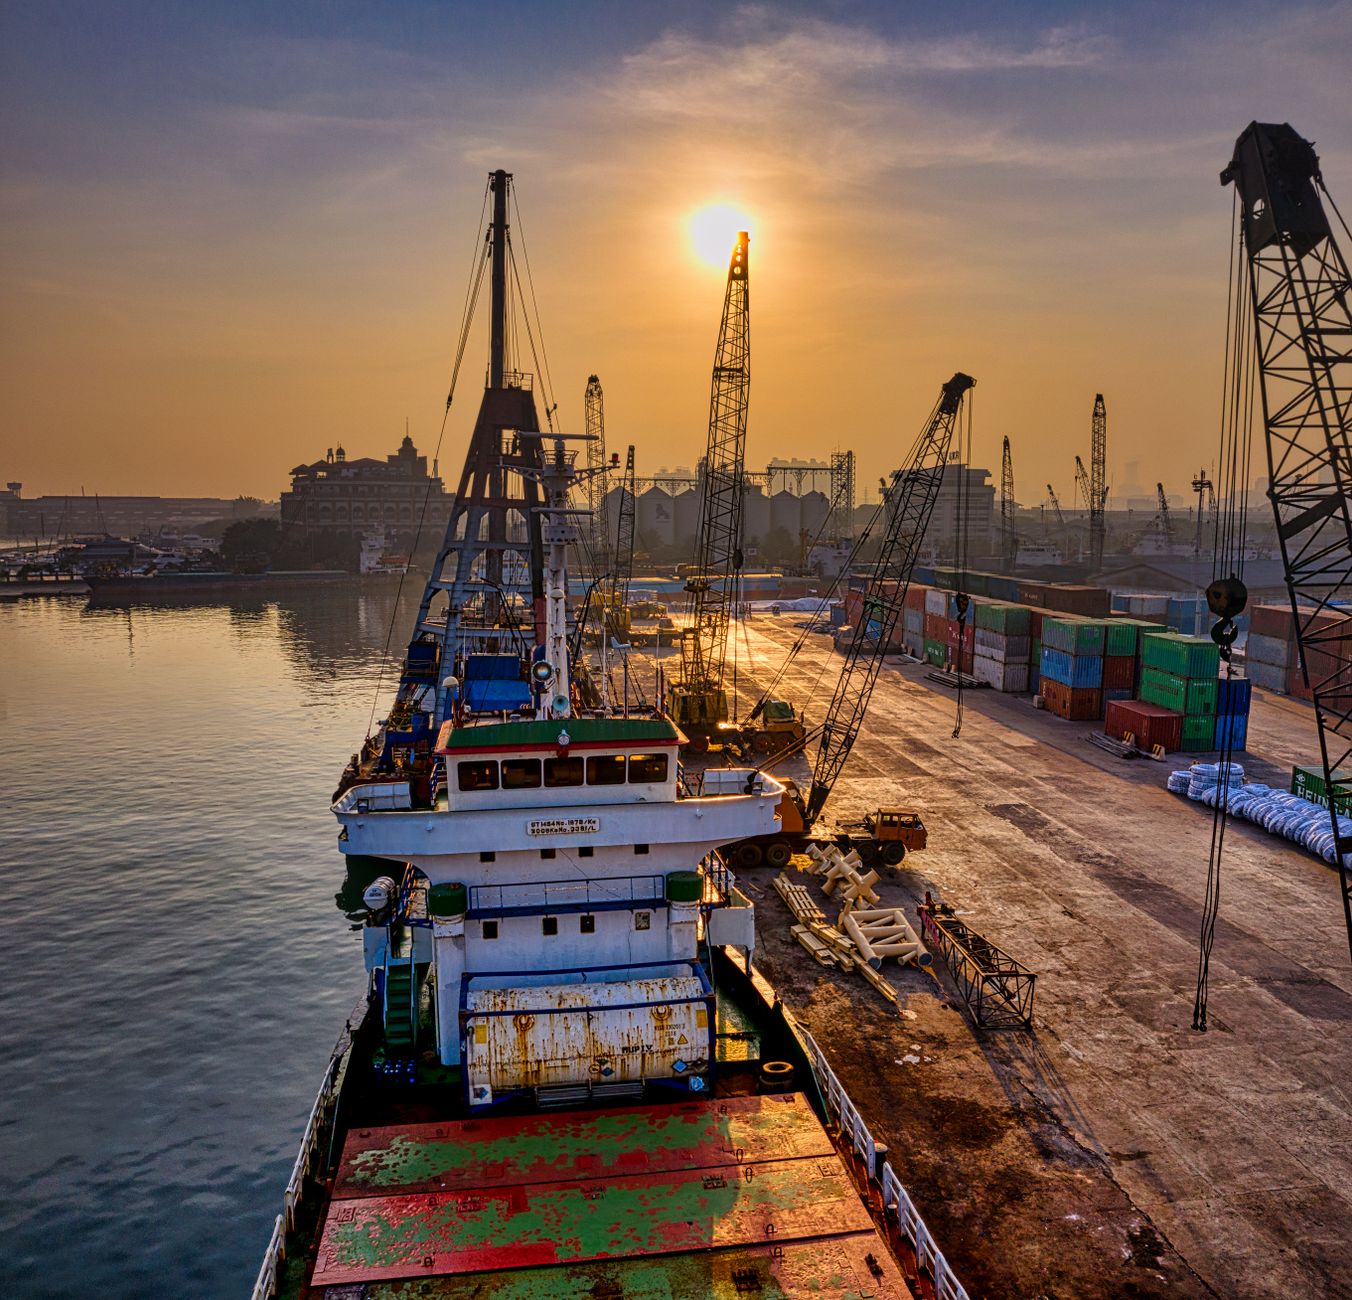
핵심광물 공급망에서 지리적·기업적 집중도가 빚어내는 리스크가 단순한 가격 변동이나 일시적 공급 부족보다 훨씬 심각한 구조적 위협으로 재평가받고 있다. RSM US와 Mining.com이 잇따라 발표한 분석 보고서는 '핵심광물 전쟁에서의 승패는 광산이 아니라 항만과 물류 인프라에서 결판난다'고 지적했다.
집중도 리스크는 단일 국가나 소수 기업에 생산·정제·수출이 몰려 있을 때 발생한다. 일부 전략 금속은 전 세계 정제 물량의 60~80%가 단 한 국가에 집중돼 있어, 해당국이 수출 통제나 규제를 발동하면 글로벌 공급망 전체가 즉각 충격을 받는 구조다.
실제로 올해 들어 복수의 핵심광물에 대한 수출 허가제가 연이어 시행되면서 집중도 리스크가 현실화됐다. 마그네슘, 안티몬, 게르마늄, 갈륨 등 첨단 산업 소재에서 수출 승인 지연과 물량 축소가 반복되자 구매자들은 적정 재고를 훨씬 초과하는 안전재고 확보에 나서기 시작했다.
이로 인해 핵심광물 시장에서 실물 가격보다 물류·보험·재고 비용이 빠르게 높아지는 현상이 나타나고 있다. RSM의 분석에 따르면 일부 품목에서 '숨은 공급망 비용'이 소재 원가의 30~40%에 육박하는 사례도 확인됐다. 가격 리스크보다 가용성(availability) 리스크가 더 크다는 의미다.
Mining.com은 '핵심광물 공급망에서 가장 취약한 고리는 광산도, 정제 공장도 아닌 출항 항만의 처리 용량'이라고 지적했다. 한 국가가 수출 서류 심사를 강화하거나 검역 기간을 늘리는 것만으로도 사실상 수출 통제와 같은 효과를 낼 수 있기 때문이다.
국내 소재 수요 업계도 이 문제를 심각하게 인식하기 시작했다. 반도체 공정용 특수 금속과 영구자석 소재를 다량 수입하는 기업들은 복수의 수입 경로와 비상 재고를 병행 관리하는 '이중 공급망' 전략을 도입하는 추세다.
포스코홀딩스, LG화학, SK아이이테크놀로지 등 국내 대기업들은 자원 보유국과의 직접 투자 또는 합작 형태로 공급망 상류 단계에 진입하는 전략을 강화하고 있다. 단순 구매 계약으로는 집중도 리스크를 해소할 수 없다는 판단에서다.
업계 관계자는 '과거에는 가격이 가장 중요한 구매 결정 요소였지만, 이제는 공급 안정성과 물류 경로 다변화가 선행 조건이 됐다'며, '공급망 지도를 항구 단위까지 세밀하게 그려야 하는 시대'라고 말했다.
정부 차원에서도 핵심광물 공급망 집중도 분산을 위한 정책이 강화되고 있다. 산업통상자원부는 핵심광물 수입선 다변화 계획을 수립하고 해외 자원 개발 협력 대상국을 기존 5개국에서 12개국으로 확대하는 방안을 검토 중이다.
IEA가 앞서 경보를 발령한 '핵심광물 3중 위기'—수요 급증, 공급 집중, 투자 부족—는 공급망 집중도 문제가 단기 충격이 아닌 구조적 장기 과제임을 시사한다. 전문가들은 2030년까지 이 3중 위기가 동시에 심화될 가능성이 높다고 경고한다.
투자 측면에서 핵심광물 공급망 분산에 기여하는 채굴·정제·물류 인프라 기업에 대한 관심이 높아지고 있다. 특히 정제 능력을 보유한 '미들스트림' 기업들이 새로운 투자 테마로 주목받는 상황이다. 국내 자원 개발 관련 펀드도 이 흐름을 반영해 포트폴리오를 재편하고 있다.
공급망 집중도 리스크에 대응하는 근본적 해법은 결국 '분산'과 '내재화' 두 가지다. 수입선 다변화가 단기 대응이라면, 국내 도시광산 및 재활용 체계를 통한 핵심금속 회수율 향상이 장기적 자립 기반이 된다. 소재 자립도를 높이는 방향의 기술 개발과 설비 투자가 병행돼야 한다는 전문가 의견이 힘을 얻고 있다.