기판·동박판 가격 20~30% 급등, 소부장 공급망 요동
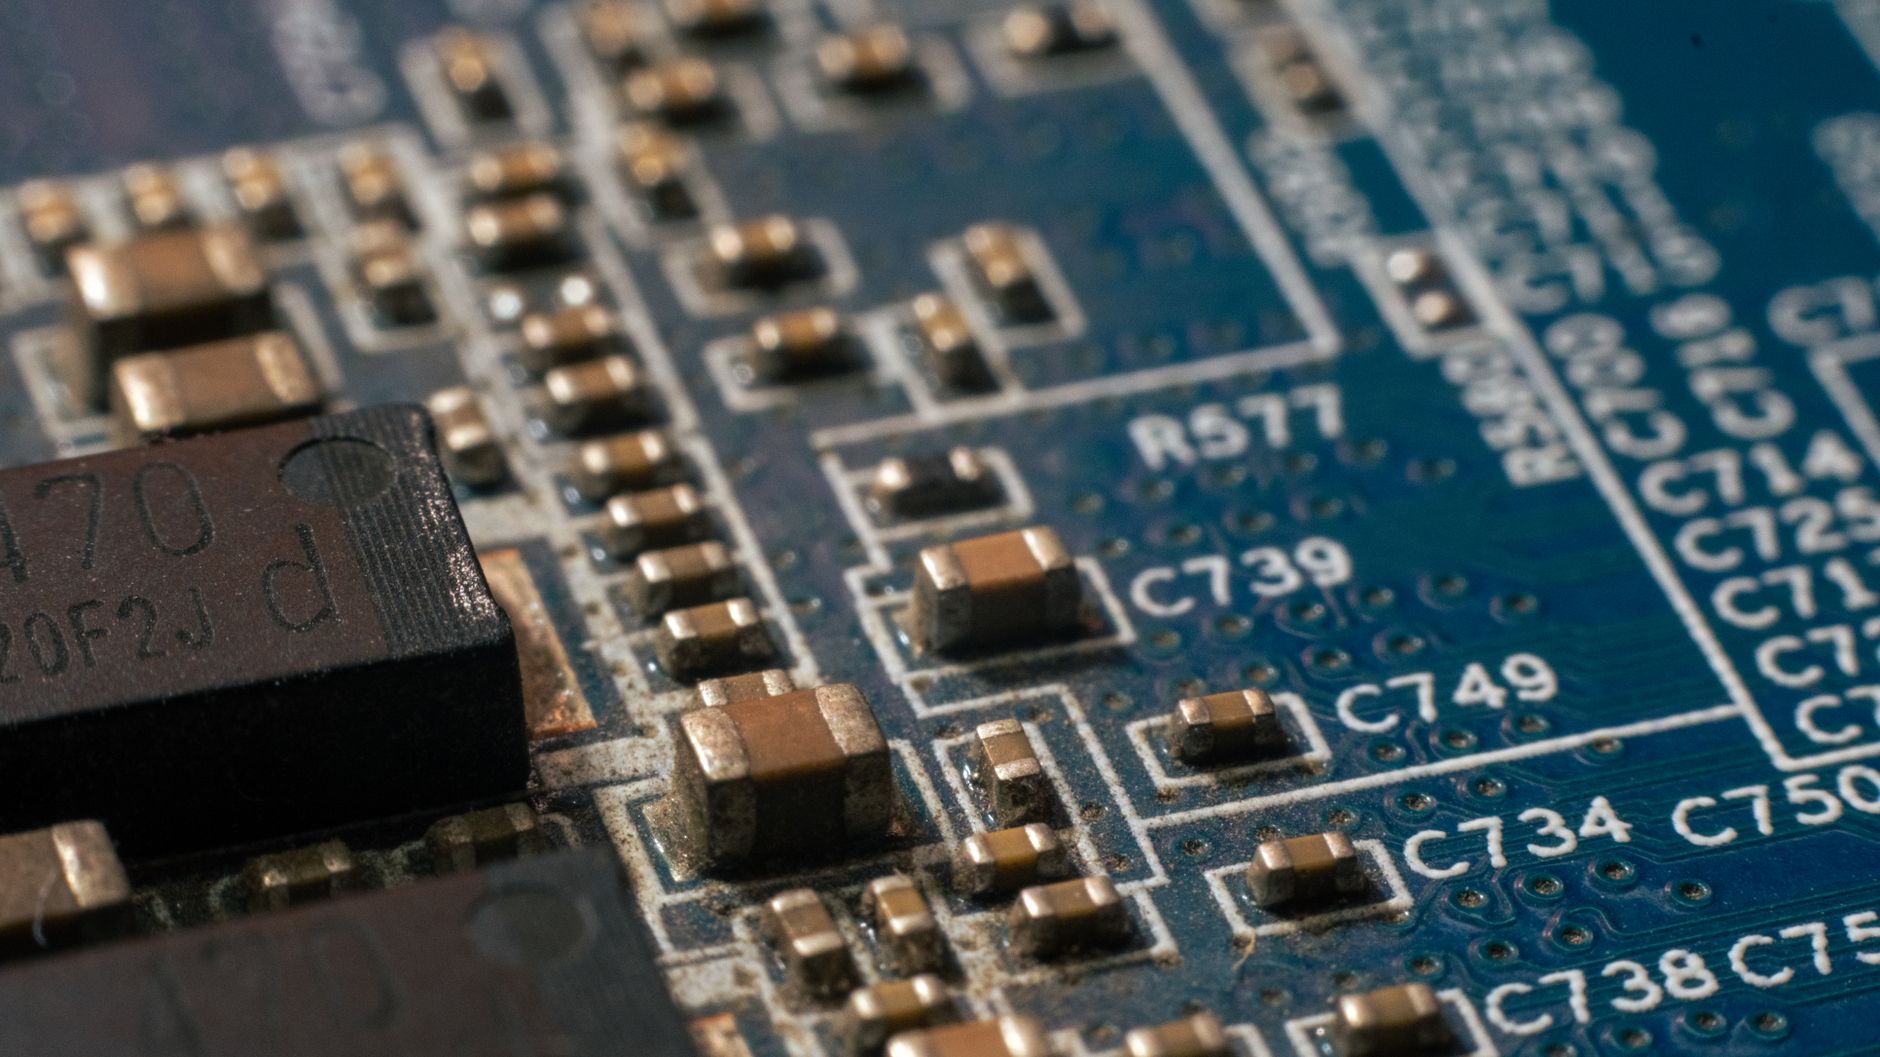
반도체 패키징에 사용되는 핵심 소재인 기판(Substrate)과 동박판(Copper Foil) 가격이 급격히 상승하며 국내 소재·부품·장비(소부장) 업계의 경보가 켜졌다. 업계에 따르면 일본·대만 주요 공급사들이 제시한 기판 가격은 전년 동기 대비 약 20%, 동박판은 30%가량 인상된 것으로 파악됐다.
가격 급등의 직접적 원인은 AI 가속기 및 HBM(고대역폭 메모리) 수요의 폭발적 증가다. 엔비디아 블랙웰 시리즈, AMD MI 시리즈 등 차세대 AI 칩의 양산이 본격화되면서 이를 패키징하는 데 필요한 FC-BGA(플립칩 볼그리드어레이) 기판 수요가 공급 능력을 크게 초과하고 있다. HBM 역시 적층 구조 특성상 고품질 기판 소요량이 일반 D램 대비 수배에 달한다.
동박판 가격 상승은 배터리용 수요와 반도체용 수요가 동시에 경쟁하는 구조적 문제에서 비롯된다. 전기차 배터리의 음극 집전체로 쓰이는 동박과, HDI(고밀도 인터커넥트) 기판에 적용되는 반도체용 동박은 제조 공정이 달라 단기 전환이 어렵다. 공급 증설에는 통상 18~24개월이 소요된다는 점에서 당분간 타이트한 수급이 지속될 가능성이 높다.
일본의 이비덴(Ibiden), 신코(Shinko Electric Industries), 대만의 유니마이크론(Unimicron), 난야PCB 등이 글로벌 FC-BGA 기판 시장을 과점하고 있다. 이들 기업은 AI 수요 대응을 위한 설비 증설을 진행 중이나, 신규 라인 가동 전까지 공급 부족이 이어질 전망이다. 국내에서는 삼성전기와 대덕전자가 FC-BGA 시장에 참여하고 있으나 점유율은 여전히 제한적이다.
국내 PCB·기판 제조사들은 원자재 가격 인상분을 제품 판가에 전가하는 데 어려움을 겪고 있다. 대형 반도체 고객사들과의 장기 공급 계약상 가격 조정 주기가 분기 또는 반기 단위로 제한돼 있어, 소재 가격 급등 시 중소 소부장 기업들이 먼저 마진 압박을 고스란히 감내하는 구조다.
반도체 검사 부품 분야는 상대적으로 수혜가 기대된다. 리노공업, ISC, 티에스이 등 반도체 테스트 소켓·핀 전문 기업들은 AI 칩 생산 확대에 따른 검사 수요 증가로 수주 잔고가 빠르게 쌓이고 있다. 업계 관계자는 'AI 가속기 한 개당 테스트 공정이 일반 칩 대비 3~5배 길어 테스트 부품 교체 수요도 동반 상승하고 있다'고 밝혔다.
소부장 ETF 시장에서는 이 같은 공급망 이슈가 투자 심리를 자극하고 있다. 국내 소부장 관련 ETF는 최근 한 달간 20% 이상 상승하며 코스닥 지수 상승을 견인한 것으로 집계됐다. 다만 전문가들은 기판·동박판 가격 상승이 소재 수요기업에는 비용 요인임을 유의해야 한다고 조언한다.
한솔케미칼이 대만에 340억 원 규모의 반도체 소재 생산 거점을 구축 중인 것도 이 같은 공급망 재편 흐름과 맥을 같이 한다. 현지 생산을 통해 일본·대만 의존도를 줄이는 한편 고객사 근접성을 높이려는 전략으로, 소재 업계의 공급망 현지화가 가속되고 있음을 보여준다.
Applied Materials가 UCLA 새뮤얼리 공대를 EPIC 센터 연구 파트너로 합류시킨 것도 소재·공정 기술 혁신 측면에서 주목된다. AI 칩 세대 전환에 맞춰 저유전율(Low-k) 소재, 차세대 배선 소재 등의 연구·개발 속도를 높이겠다는 의도로, 소재 기술 경쟁이 장비·공정 분야로까지 확산되고 있다.
업계는 공급망 리스크 완화를 위해 국산화 투자를 서두르고 있다. 전북 소부장 특화단지를 중심으로 OCI, 삼에스코리아 등 국내 소재 기업들이 생산 능력 확장에 나서고 있으며, 정부도 R&D 보조금과 세제 지원을 통해 소부장 공급망 자립도를 높이는 정책을 병행하고 있다.
기판·동박판 가격 급등 국면은 단기간에 해소되기 어렵다는 전망이 지배적이다. 한 증권사 애널리스트는 '2027년까지 AI 인프라 투자 사이클이 이어지는 한, FC-BGA 기판 공급 부족은 구조적 현상으로 지속될 것'이라며 '국내 기판 소재 내재화 기업에 대한 선별적 관심이 필요하다'고 분석했다.