AI 수요에 DRAM 공급 부족 2027년까지 지속 전망
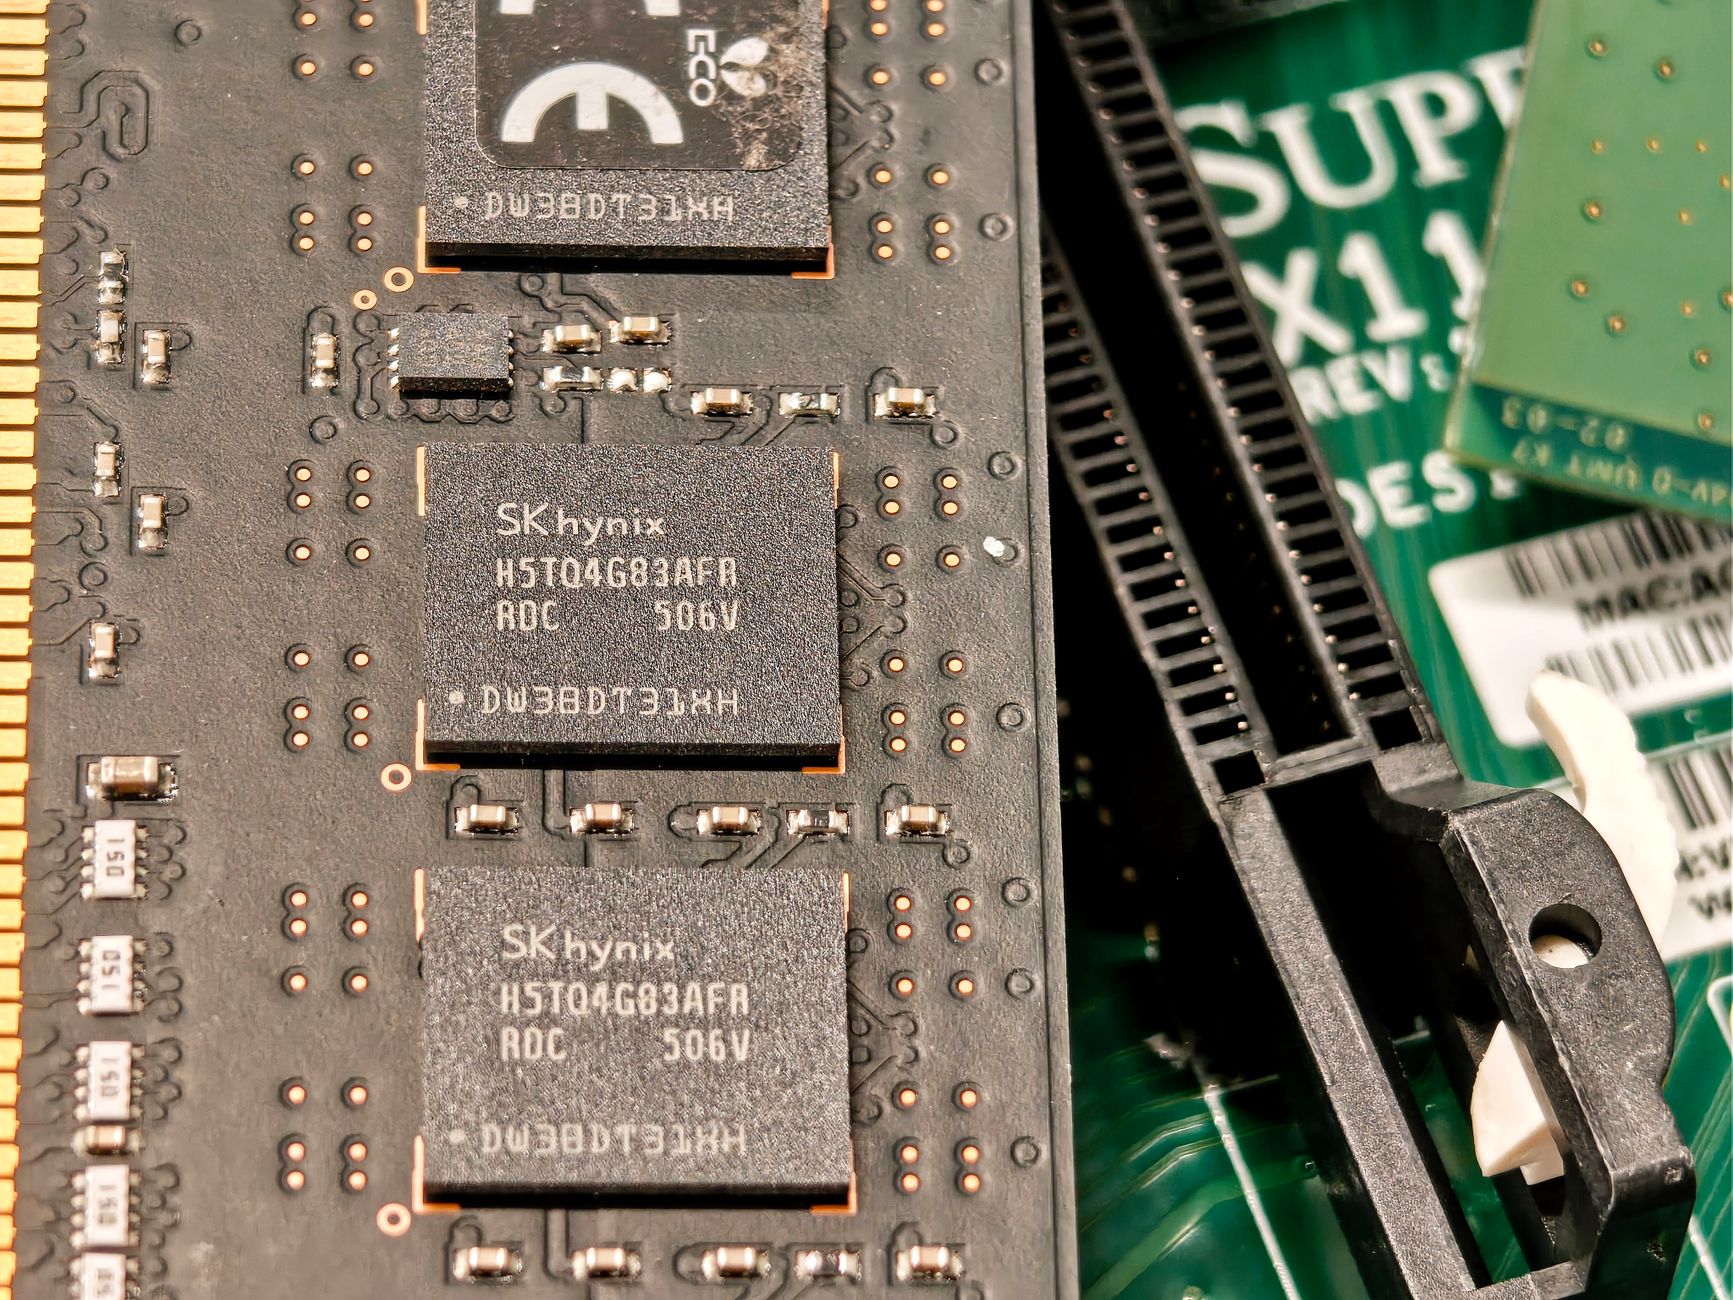
글로벌 반도체 전문 매체 EE타임스는 AI 인프라 투자 열풍으로 인한 DRAM 공급 부족 현상이 2027년까지 지속될 것이라고 보도했다. AI 데이터센터용 서버 메모리 수요가 폭발적으로 증가하면서 생산 물량의 우선순위가 AI용 고부가가치 메모리로 집중되고 있기 때문이다.
DRAM은 컴퓨터와 서버의 주요 작업 메모리로, AI 가속기와 고성능 서버에 대규모로 탑재된다. 특히 엔비디아의 H100, B200 시리즈 등 AI 가속기에는 고대역폭 메모리(HBM)가 필수적으로 사용되며, 이 HBM은 DRAM 웨이퍼를 수직으로 적층해 만든다.
시장조사기관 데이터에 따르면 2026년 전체 DRAM 생산량 중 AI 서버용 비중은 35%를 넘어선 것으로 추산된다. 이는 2024년의 18% 대비 두 배 가까이 증가한 수치다. 공급이 AI 서버 쪽으로 집중되면서 스마트폰, PC 등 소비자 전자제품 제조사들은 메모리 조달에 어려움을 겪고 있다.
삼성전자와 SK하이닉스는 HBM 및 서버 DRAM 생산 비중을 늘리기 위해 기존 스마트폰용 LPDDR 라인을 전환하는 작업을 진행 중이다. SK하이닉스는 HBM3E 출하량이 전년 대비 두 배 이상 늘어날 것이라고 밝혔으며, 삼성전자도 HBM4 양산 준비에 박차를 가하고 있다.
마이크론도 미국 내 DRAM 생산 확대를 위해 아이다호주 보이시 공장에 대규모 투자를 진행 중이다. 미국 정부의 반도체법(CHIPS Act) 지원을 받아 총 150억 달러 규모의 투자를 단계적으로 집행할 예정이며, 이 중 상당 부분이 AI용 메모리 생산에 할당된다.
업계 전문가들은 단기적으로 AI 서버용 메모리 수요가 공급 증가 속도를 앞지를 것으로 본다. 시장조사기관 IDC의 한 애널리스트는 '엔비디아, AMD, 인텔 등 AI 칩 제조사들의 주문이 넘쳐나는 반면, HBM 생산 능력 확장에는 18~24개월의 리드타임이 필요하다'고 설명했다.
소비자 전자제품 시장은 당분간 메모리 수급 불안을 감수해야 할 처지다. 스마트폰 제조사들은 LPDDR5X 확보에 어려움을 호소하고 있으며, PC용 DDR5 가격도 예상보다 높은 수준을 유지하고 있다. 이는 결국 소비자 기기의 출시 일정과 가격에도 영향을 미칠 수 있다.
국내 메모리 반도체 소재·부품 기업들에는 기회와 도전이 동시에 찾아오고 있다. HBM 생산 확대에 따라 고순도 포토레지스트, 특수 CMP 슬러리, 고집적 패키징 소재 수요가 덩달아 늘어나고 있다. 국내 소재 기업들의 HBM 전용 소재 개발 경쟁도 한층 치열해지는 분위기다.
TSMC는 AI 패키징 핵심 기술인 CoWoS(웨이퍼 온 기판 적층) 생산 능력을 2026년 말까지 월 13만 장에서 2028년 26만 장으로 두 배 늘릴 계획이다. 이 같은 첨단 패키징 수요 증가는 관련 소재와 장비 시장의 동반 성장을 이끌 전망이다.
시장 전문가들은 DRAM 공급 부족 국면이 단순한 수급 불균형을 넘어 메모리 산업의 구조적 재편을 의미한다고 분석한다. AI 시대에는 고용량·고대역폭 메모리 중심으로 시장 헤게모니가 이동하며, 이에 대응하지 못하는 기업들은 경쟁력을 잃을 수 있다는 경고도 나온다.
투자 시사점 측면에서 DRAM 공급 부족 장기화는 삼성전자, SK하이닉스 등 메모리 대기업뿐 아니라 관련 소재·장비 기업들의 수혜로 이어질 가능성이 높다. 특히 HBM 전공정 소재, 어드밴스드 패키징 소재, 열 관리 소재 등 고부가가치 분야에서의 수요 증가가 두드러질 전망이다.