희토류 공급망 무기화, 100억 달러가 6.5조 달러 흔든다
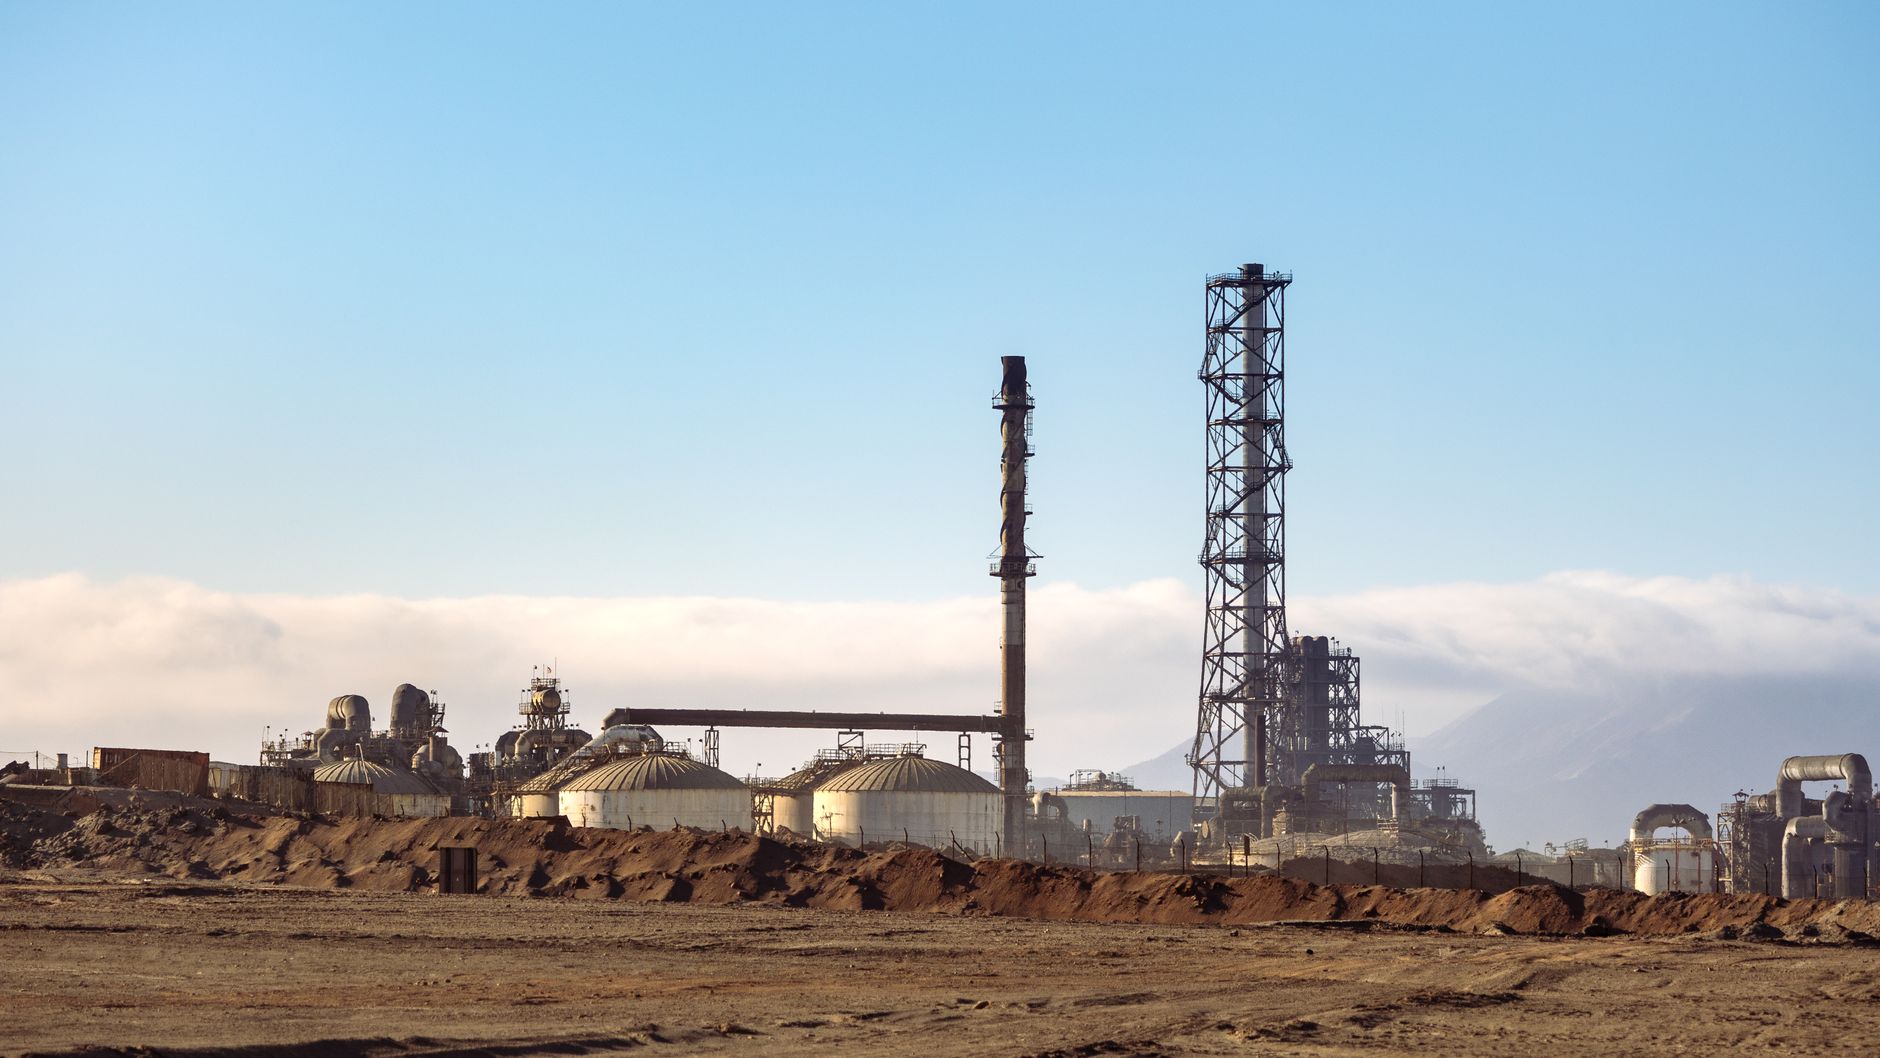
희토류(Rare Earth Elements·REE)는 란타넘·세륨·네오디뮴 등 17종의 원소군을 가리킨다. 이름과 달리 지각(지구 표면층) 내 매장량 자체는 풍부하지만, 경제적으로 채굴 가능한 농도로 집적된 광상이 드물고 분리·정제 공정이 극히 복잡하다. 결국 전 세계 희토류 생산의 60% 이상, 정제·가공의 85~90%를 중국이 담당하는 구조가 굳어졌다.
에너지안전신문·블룸스버리 안보연구소(BISI) 등의 분석에 따르면 글로벌 희토류 연간 시장 규모는 약 100억 달러(약 13조 원)다. 그러나 희토류를 원료로 사용하는 전기차 모터, 풍력발전 터빈, 방위산업용 유도무기, 반도체·디스플레이 소재 등 전방 산업의 합산 경제 규모는 6.5조 달러(약 8,700조 원)로 추산된다. 원자재 시장 크기의 650배에 달하는 산업을 볼모로 잡을 수 있다는 의미다.
중국은 이 비대칭성을 전략 자산으로 활용해 왔다. 2010년 일본과의 영토 분쟁 때 희토류 수출을 제한한 것이 시발점이었으며, 최근에는 갈륨·게르마늄(2023년), 안티모니(2024년), 이트륨(2026년 9월)으로 수출 통제 품목이 확대되는 추세다. 미국 외교관계위원회(CFR)는 이를 '공급망 무기화(Supply-Chain Weaponization)'로 규정하고 있다.
희토류 가격 동향은 최근 양극화 양상을 보이고 있다. 상하이메탈마켓(SMM)에 따르면 전기차 모터 핵심 소재인 프라세오디뮴·네오디뮴(Pr-Nd) 합금 가격은 2026년 3분기 들어 반등세를 보이며 kg당 75~80달러 수준을 회복하고 있다. 반면 중중희토류(유로퓸·테르븀·디스프로슘 등)는 수요 부진으로 약세가 지속되고 있다.
전기차 보급 확대와 풍력발전 설비 증설이 Pr-Nd 수요를 끌어올리는 핵심 동력이다. BloombergNEF는 2030년까지 전기차용 영구자석 수요가 연평균 18% 성장할 것으로 전망한다. 이에 따라 Pr-Nd 공급 부족이 구조적으로 심화될 가능성이 크며, 비중국 공급원 확보 경쟁도 치열해지고 있다.
비중국 공급망 구축 움직임은 빨라지고 있다. 호주의 라이나스(Lynas Rare Earths)는 현재 중국 외 최대 희토류 생산·정제 기업으로, 미국 텍사스에 중경희토류 분리 시설을 건설 중이다. 미국 에너지부(DOE)는 최근 핵심광물 공급망 강화를 위해 국립연구소 4곳에 2,950만 달러(약 395억 원)를 지원하는 프로그램을 발표했다.
트럼프 행정부는 희토류를 포함한 핵심광물의 '미국산 우선 공급망' 구축을 국가 안보 전략의 핵심 과제로 격상시켰다. 그린란드와의 핵심광물 협정 추진, 캐나다·호주와의 공동 비축 협의 등이 병행되고 있다. 한국경제신문은 "리튬부터 희토류까지 중국 없는 공급망 구축이 속도를 내고 있다"고 보도했다.
국내에서는 LS전선이 비중국 희토류 자주권 확보에 1,616억 원을 투자한 데 이어, 희토류특별법 제정 논의가 국회에서 본격화되고 있다. 기존 소부장 3법(소재·부품·장비 특별법)이 희토류 비축·개발에 최적화되어 있지 않다는 지적에 따라 별도 입법을 추진 중이다.
캐나다 핵심광물 개발 업체 리딩 엣지 머티리얼스(Leading Edge Materials)는 스웨덴 바트나스 희토류 광산 개발을 가속화하고 있다. SMM에 따르면 이 업체는 최근 유럽 완성차 업체 2곳과 Pr-Nd 장기 공급 MOU를 체결한 것으로 알려졌다. 유럽 내 희토류 역내 공급 비율을 높이려는 EU 핵심원자재법(CRMA) 목표(2030년 역내 가공 40% 이상)에 부합하는 움직임이다.
업계 전문가들은 희토류 공급망 문제의 본질이 '가격'이 아닌 '접근성'에 있다고 강조한다. 한 공급망 전략 컨설턴트는
중국이 수출 허가를 보류하면 세계 어떤 기업도 대체 공급원을 단기에 마련할 수 없다. 비축과 재활용, 소재 대체 기술 개발이 동시에 진행되어야 한다"고 말했다.",
국내 소재 기업들에는 위기이자 기회다. 희토류를 사용하지 않는 '비희토류계 영구자석' 개발이나, 희토류 사용량을 줄이는 모터 설계 기술에서 한국 기업들이 경쟁력을 키울 수 있다는 분석이 있다. 또 폐전기차에서 희토류를 회수하는 도시광산(Urban Mining) 사업도 중장기 투자 테마로 부각되고 있다.
투자 관점에서는 비중국 희토류 생산·정제 기업과 국내 희토류 재활용·대체소재 개발 기업에 대한 관심이 높아지고 있다. 단, 희토류 프로젝트는 탐사에서 상업 생산까지 통상 10~15년이 걸리는 장기 투자임을 감안해야 한다. 단기 가격 변동보다 공급망 구조 변화라는 메가트렌드 관점에서 접근하는 것이 적절하다는 게 전문가들의 공통된 조언이다.